会社から企業年金の「受取方法」を選ぶ書類が届き、一時金と年金のどっちにすればいいか迷っていませんか。手取りの差が分かりにくく、不安になりますよね。この記事では、企業年金(確定給付企業年金)と確定拠出年金の受け取り方を、税金だけでなく国民健康保険料・介護保険料まで含めて比べます。選んだあとの手続きと期限、あとから変えられるかも整理します。
一時金と年金、どっちが得?先に結論
どっちが得かは、退職金の額と受け取る年齢で変わります。目安は次のとおりです。
- 退職金の総額が退職所得控除の範囲内に収まる人は、一時金が有利になりやすい
- 退職金が多く、控除を超える人ほど、年金受取や併用が有利になりやすい
- ただし年金で受け取ると所得が増え、国保・介護保険料が上がることがある
ここだけは押さえておいてください。税金だけで決めず、保険料まで足した手取りで比べることです。
企業年金の受け取り方は3つ|一時金・年金・併用の全体像
企業年金の受け取り方は、多くの場合次の3つです。
- 一時金:まとめて1回で受け取る
- 年金:毎年、分割して受け取る
- 併用:一部を一時金、残りを年金で受け取る
政府広報オンラインでも、iDeCo(個人型確定拠出年金)は年金・一時金・併用の3つから選べると案内されています。企業型確定拠出年金も同じ考え方です。
一方、確定給付企業年金は会社ごとの規約(ルールを定めた決まり)で選択肢が決まります。一時金を選べない会社もあるので、まず手元の案内を確認しましょう。
一時金と年金の違いは?税金・国保料・手続き先を比較
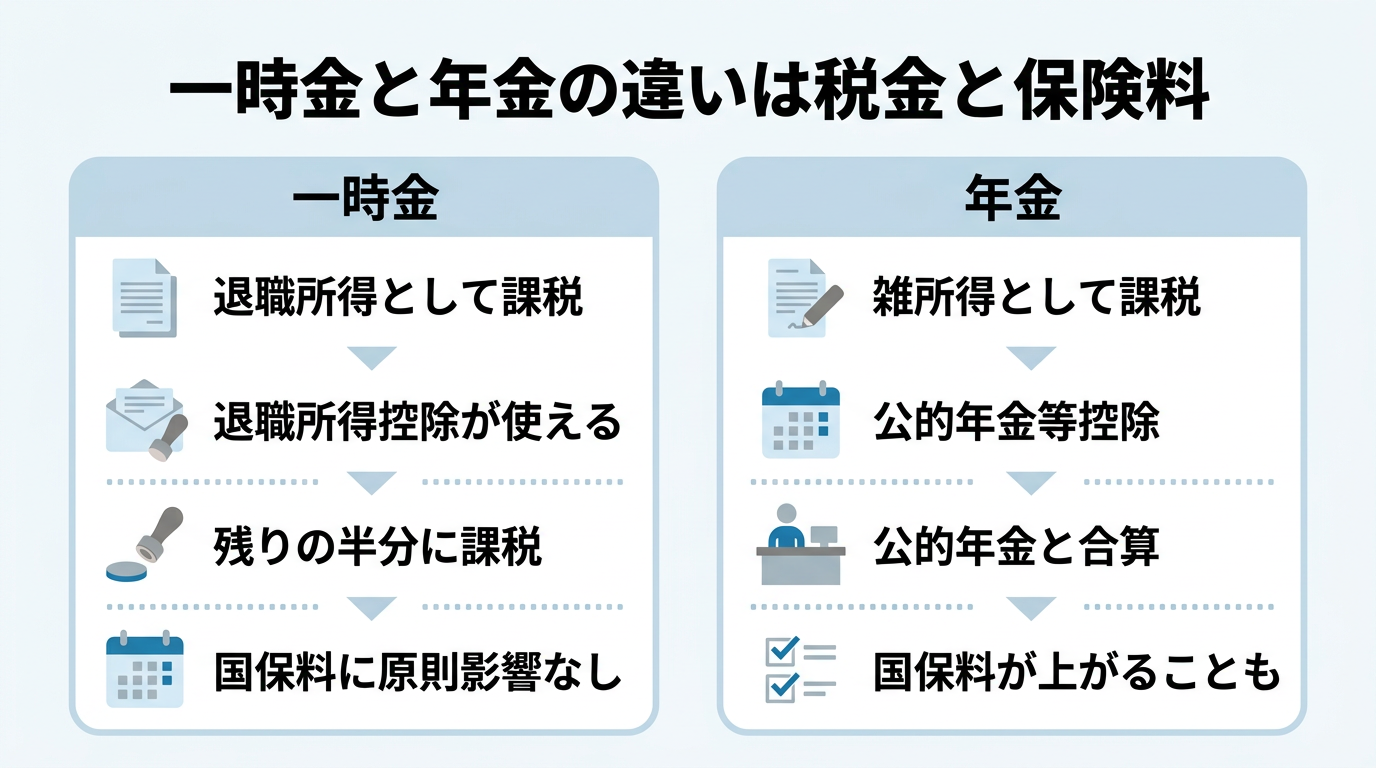
一時金と年金では、税金の種類そのものが違います。一時金は「退職所得」、年金は「雑所得」です。国税庁によると、年金は収入から公的年金等控除額を引いて所得を計算します。財務省の資料では、この控除の最低額は65歳未満で60万円、65歳以上で110万円です(年金以外の所得が1,000万円以下の場合)。
見落としやすいのが保険料です。一時金は他の所得と分けて課税されるため、国保料の計算には原則入りません。年金は所得に入るので、翌年度の国保料や介護保険料が上がることがあります。
| 項目 | 一時金 | 年金 |
|---|---|---|
| 税金の区分 | 退職所得(他の所得と分けて課税) | 雑所得(公的年金と合算) |
| 使える控除 | 退職所得控除+残りの2分の1に課税 | 公的年金等控除(最低60万円/65歳以上は110万円) |
| 国保・介護保険料 | 原則として計算に入らない | 所得に入り、上がることがある |
| 受け取る期間 | 1回 | 規約や選んだ期間で分割 |
| 手続き先 | 確定給付企業年金:会社・企業年金基金/確定拠出年金:運営管理機関 | 一時金と同じ |
一時金と年金、どっちが向いている?タイプ別の選び方
ここ、迷いますよね。退職金の総額と、公的年金を受け取り始める時期で考えると整理しやすくなります。
一時金が向いている人
勤続年数が長く、退職金の総額が退職所得控除の範囲に収まる人です。たとえば勤続30年なら控除は1,500万円です。この範囲なら税金がかからず、国保料にも影響しません。控除の計算は前回の記事で詳しく扱っています。
年金受取が向いている人
退職金が控除額を大きく超える人です。超えた分は一時金だと一度に課税されます。60歳から64歳で公的年金をまだ受け取っていない人は、年60万円までの年金なら所得がゼロになり、税金がかかりません。
この場合は対象になりません。65歳以降に老齢厚生年金などを受け取っている人です。公的年金等控除は公的年金と合算して1つしか使えないため、控除の余りがほとんど残らないことがあります。
併用が向いている人
退職所得控除の枠いっぱいまでを一時金にし、超える分を年金にする方法です。税金と保険料のバランスを取りやすく、迷ったときの候補になります。
受け取り方を決めたら?手続きの流れと必要書類
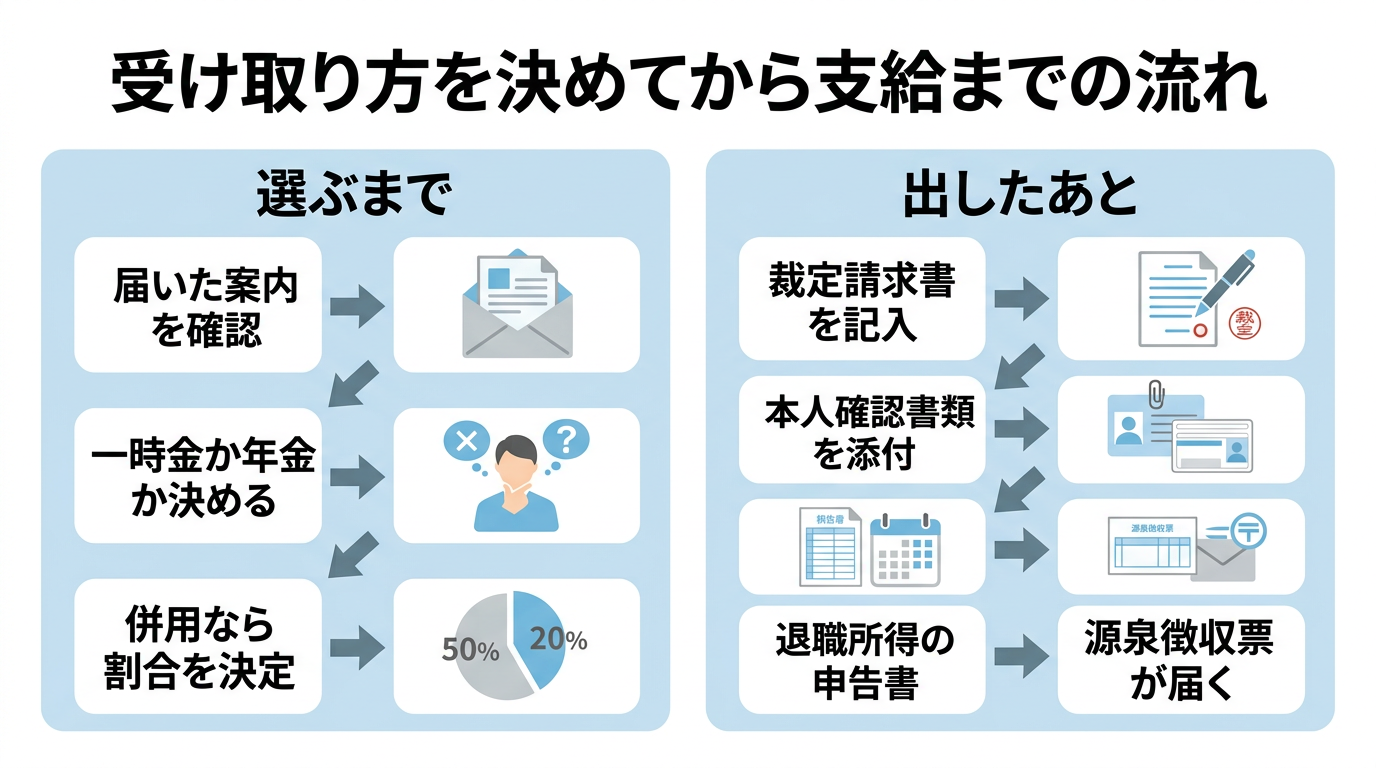
- 会社・企業年金基金、または運営管理機関(確定拠出年金の記録や支払いを管理する機関)から届く案内を確認する
- 一時金・年金・併用のどれにするか、併用なら割合を決める
- 裁定請求書(受け取りを申し出る書類)に記入する
- 本人確認書類、振込先口座の確認書類など指定の書類を添えて提出する
- 一時金なら「退職所得の受給に関する申告書」も出す
- 支払い後、源泉徴収票が届く
必要書類は制度や提出先によって違います。案内に同封された一覧で確認してください。申告書を出さないと20.42%が天引きされる点は、第1回の記事を参照してください。
いつまでに選ぶ?企業年金と確定拠出年金の期限
企業型確定拠出年金とiDeCoは、原則60歳から75歳までの間で受給開始の時期を選べます。ただし60歳時点で加入期間が10年に満たない人は、受け取れる年齢が段階的に遅くなります。
確定給付企業年金は、選ぶ時期も期限も規約で決まります。退職時や受給開始の前に、会社や企業年金基金から選択の書類が届くのが一般的です。提出期限を過ぎると、規約で決めた方法で支給されることがあります。
退職金とiDeCoの一時金を近い時期に受け取ると、退職所得控除が調整(減額)される場合があります。令和7年度税制改正でこの期間が見直されているため、受け取る順番と間隔は国税庁の案内で確認してください。
受け取り方はあとから変更できる?よくある間違い
一度受け取りを始めると、原則として受け取り方は変えられません。年金の途中で残りを一括で受け取れる制度もありますが、使えるかは規約次第です。
多くの方が、次のような点でつまずきます。
- 年金受取で税金が減ったのに、国保料が増えて手取りが逆転した
- 65歳からの公的年金と重なり、控除が足りなくなった
- 中途退職で規約の加入期間に届かず、そもそも年金では受け取れなかった
迷ったら、提出期限の前に会社の担当者や運営管理機関へ試算を頼みましょう。住んでいる市区町村で国保料の目安も確認しておくと安心です。
あわせて読みたい手続き
- 次回は、退職金とiDeCo・企業年金を受け取る順番と間隔で税金がどう変わるかを解説します
- 任意継続と国保はどっちが安い?|保険料の計算と比較の手順
- 退職後の確定申告はしないとどうなる?損する人・しなくていい人
- 退職所得の受給に関する申告書を出さないと20.42%天引き|書き方と期限
- 退職金の税金はいくら?退職所得控除の計算方法と勤続年数別早見表
- 退職金で確定申告が必要な人・すると得する人|20.42%は5年以内に取り戻せる
参考にした公式ページ
- No.1600 公的年金等の課税関係|国税庁
- 公的年金等控除制度の概要|財務省
- 公的年金等控除における合計所得金額について|総務省
- iDeCoが大きく変わる!2026年12月制度改正のポイント|政府広報オンライン
※本記事は2026年10月時点の情報です。制度は改正されることがあります。最新の内容は必ず公式サイト(厚生労働省・ハローワーク・日本年金機構)またはお住まいの市区町村でご確認ください。
コメント