会社から退職金の案内と一緒に「退職所得の受給に関する申告書」が届いた。名前が長くて、何のための書類かわかりにくいですよね。後回しにしたまま、退職金の振込日が近づいている方も多いはずです。この記事では、この申告書を出さないと何が起きるのかを説明します。あわせて、自分が対象かどうか、書き方と提出先、期限も順に整理します。前の会社の退職金がある人の記入欄や、出し忘れたときの考え方にも触れます。
退職所得の受給に関する申告書は出さないとどうなる?
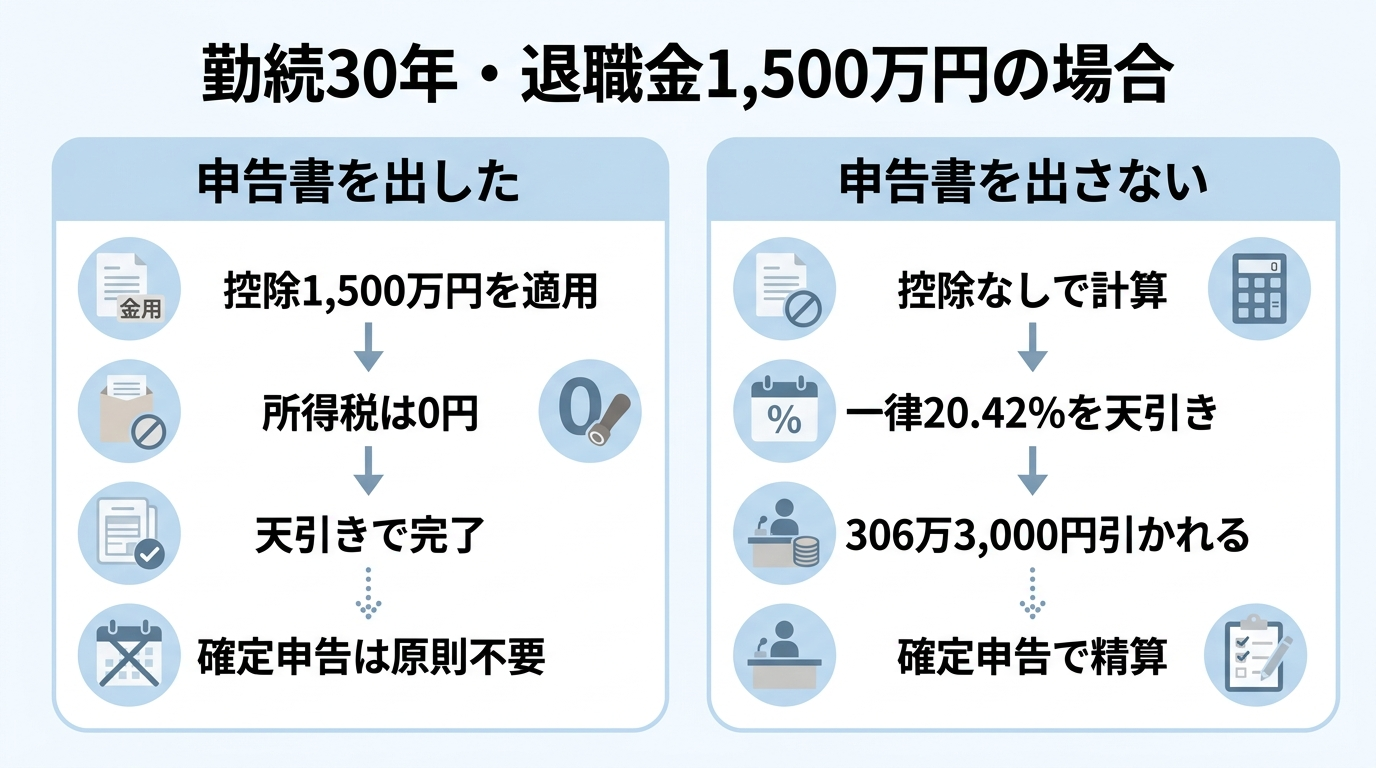
この申告書を退職金を受け取る前に会社へ出せば、退職所得控除(たいしょくしょとくこうじょ)が使われます。退職所得控除とは、勤続年数に応じて退職金から差し引ける非課税枠のことです。税金は天引き(源泉徴収)だけで済むため、ほとんどの人は確定申告がいりません。
出さないと、控除なしで退職金の額に一律20.42%の所得税と復興特別所得税が天引きされます。国税庁もこの扱いを明記しています。払い過ぎた分は確定申告で精算できますが、手間がかかり、戻るのは翌年以降です。
退職所得の受給に関する申告書は誰が出す?対象かを表で判定
まずは自分が出す側かどうかを確認しましょう。国税庁によると、国内で退職手当等を受け取る居住者は、この申告をすることになっています。会社の退職金だけでなく、企業年金や確定拠出年金(企業型・個人型)の一時金も退職所得として扱われます。
この申告書で使える退職所得控除は、勤続20年以下なら40万円×勤続年数(80万円に満たないときは80万円)です。20年を超えると800万円+70万円×(勤続年数−20年)になります。1年未満の端数は1年に切り上げます。下の表で当てはまる行を探してください。
| あなたの状況 | 提出 | ポイント |
|---|---|---|
| 会社から退職金を一時金で受け取る | 必要 | 受け取る前に会社へ出す |
| 企業年金・確定拠出年金を一時金で受け取る | 必要 | 支払元(基金など)ごとに出す |
| 解雇予告手当を受け取る | 必要 | 国税庁は退職所得として扱う |
| 同じ年に別の退職金も受け取った | 必要 | B欄に記入し源泉徴収票を添付 |
| 家族が死亡退職金を受け取る | 不要 | 相続税の対象で所得税はかからない |
申告書を出さなくていいのはどんな人?対象外のケース
次の場合は、この申告書の対象になりません。
- 死亡退職金:相続税の課税対象になるものは所得税がかからないため、源泉徴収も行われません(国税庁)
- 退職金を年金形式で受け取る:一時金ではないため退職所得になりません。雑所得として別の扱いになります
- 日本に住んでいない人(非居住者):申告書の手続きの対象は居住者です
もう一つあります。支払う側が所得税の源泉徴収義務のない事業主の場合は、天引き自体が行われません。この場合は、翌年に自分で確定申告をします(三鷹市の案内より)。
提出に必要な書類と書き方|前職の退職金がある人の記入欄
用意するのは退職所得の受給に関する申告書(退職所得申告書)1枚です。所得税と住民税の申告書を兼ねた用紙で、通常は会社から渡されます。国税庁は令和8年1月1日以後用の様式を公開しています。
全員が書くのはA欄
A欄には、今回の退職金について書きます。
- 退職年月日
- 一般か障害か(在職中に障害者となったことが直接の原因で退職した人は「障害」)
- 勤続期間(入社日から退職日まで)
障害退職に当たる人は、退職所得控除が100万円上乗せされます。
前の退職金がある人はB〜E欄も
- B欄:同じ年に、ほかの会社や企業年金から退職金を受け取った人
- C欄:前年以前の一定期間内に退職金を受け取った人
- D欄:前の勤務先の勤続期間を今回に通算する人
- E欄:B欄・C欄の退職金の支払者の情報
B欄に記入する人は、先に受け取った退職金の退職所得の源泉徴収票を添付します。C欄の対象期間は退職金の種類で変わるため、様式の記載要領で確認してください。
申告書の出し方と提出先|税務署ではなく会社へ
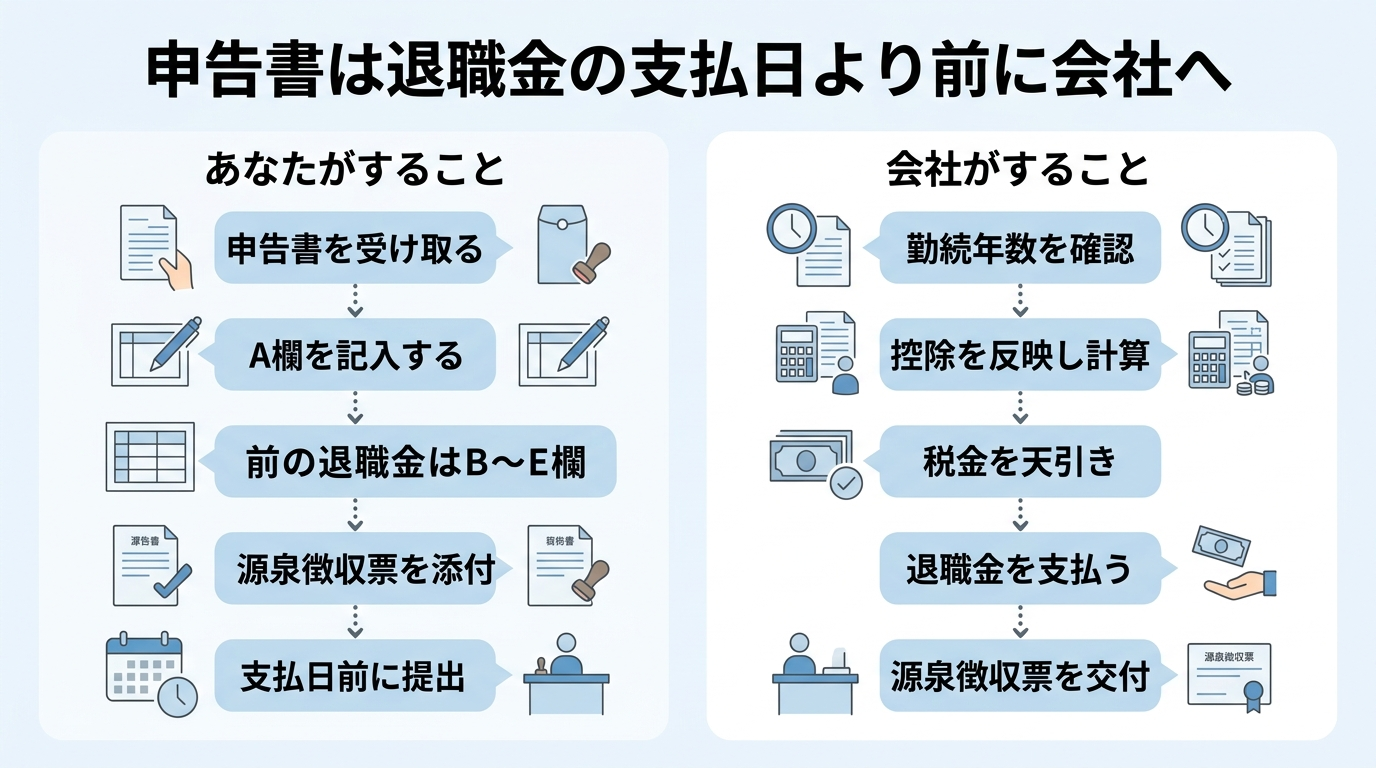
提出先は税務署でも市区町村でもなく、退職金を支払う会社(支払者)です。手続きは次の順で進みます。
- 会社(人事・総務)から申告書を受け取る
- A欄と、該当する人はB〜E欄を記入する
- 同じ年の退職金がある人は退職所得の源泉徴収票を添える
- 退職金の支払日より前に会社へ提出する
- 会社が控除を反映した税額を計算し、天引きして退職金を支払う
- 後日、会社から退職所得の源泉徴収票を受け取る
記入で迷ったら、空欄のまま放置せず会社の担当者に聞いてください。勤続期間の起点(入社日)が会社の記録と一致しているかも確認しておくと安心です。
申告書は会社が保管します。会社が条件を整えていれば、紙ではなく電子データで出すこともできます(国税庁)。
申告書はいつまでに出す?期限は退職金を受け取る時まで
国税庁が定める提出時期は「退職手当等の支払を受ける時まで」です。起点は退職日ではなく、退職金が支払われる日です。
ここ、迷いますよね。退職後しばらくしてから退職金が振り込まれる会社なら、退職日を過ぎていても支払日前なら間に合います。逆に、支払日を過ぎてから出しても、天引き済みの税額はその場では直りません。
会社によっては、支払手続きのために社内の締切日を設けています。案内に書かれた日付を優先してください。退職金の支払日がわからない場合は、退職前に人事・総務へ確認しておきましょう。
出さないとどうなる?判定を間違えやすい点
多くの方がつまずくのは次の点です。
- 「どうせ非課税だから出さなくていい」は誤り:例えば勤続30年で退職金1,500万円なら、控除額も1,500万円です。出せば所得税はかかりません。出さないと306万3,000円が天引きされます
- 住民税の扱いは別:住民税は市民税6%・県民税4%で、申告書がなくても税率は変わりません。ただし、前の退職金がある人は、不足分を後から納付書で求められることがあります
- 勤続5年以下は計算が違う:役員以外でも、控除後300万円を超える部分は2分の1になりません
- 出し忘れたら確定申告で取り戻す:翌年に確定申告をすれば差額が戻ります。具体的な手順は次回で扱います
次に確認しておきたい手続き
- 次回(第2回):退職所得控除はいくら?勤続年数別に退職金の手取りを計算する方法
- 申告書を出し忘れた人へ:退職金の税金を確定申告で取り戻す手順(第3回)
- 退職後の確定申告はしないとどうなる?損する人・しなくていい人
参考にした公式ページ
- 国税庁 A2-29 退職所得の受給に関する申告(退職所得申告)
- 国税庁 No.2732 退職手当等に対する源泉徴収
- 国税庁 No.1420 退職金を受け取ったとき(退職所得)
- 国税庁 退職金と税
- 国税庁 No.2735 同じ年に2か所以上から退職手当等が支払われるとき
- 柏市 退職手当等に係る市・県民税の計算方法
※本記事は2026年10月時点の情報です。制度は改正されることがあります。最新の内容は必ず公式サイト(厚生労働省・ハローワーク・日本年金機構)またはお住まいの市区町村でご確認ください。
コメント