会社の退職金とiDeCo、どちらを先に受け取ればいいのか。ここ、迷いますよね。両方を一時金で受け取ると、退職所得控除(たいしょくしょとくこうじょ)が削られることがあります。退職所得控除とは、退職金のうち税金がかからない枠のことです。しかも2026年1月から、このルールが変わりました。この記事では、受け取る順番ごとの決まりと、受取年をずらす判断の材料、用意する書類を整理します。
iDeCoと退職金はどっちが先?受け取り順番で変わるルール
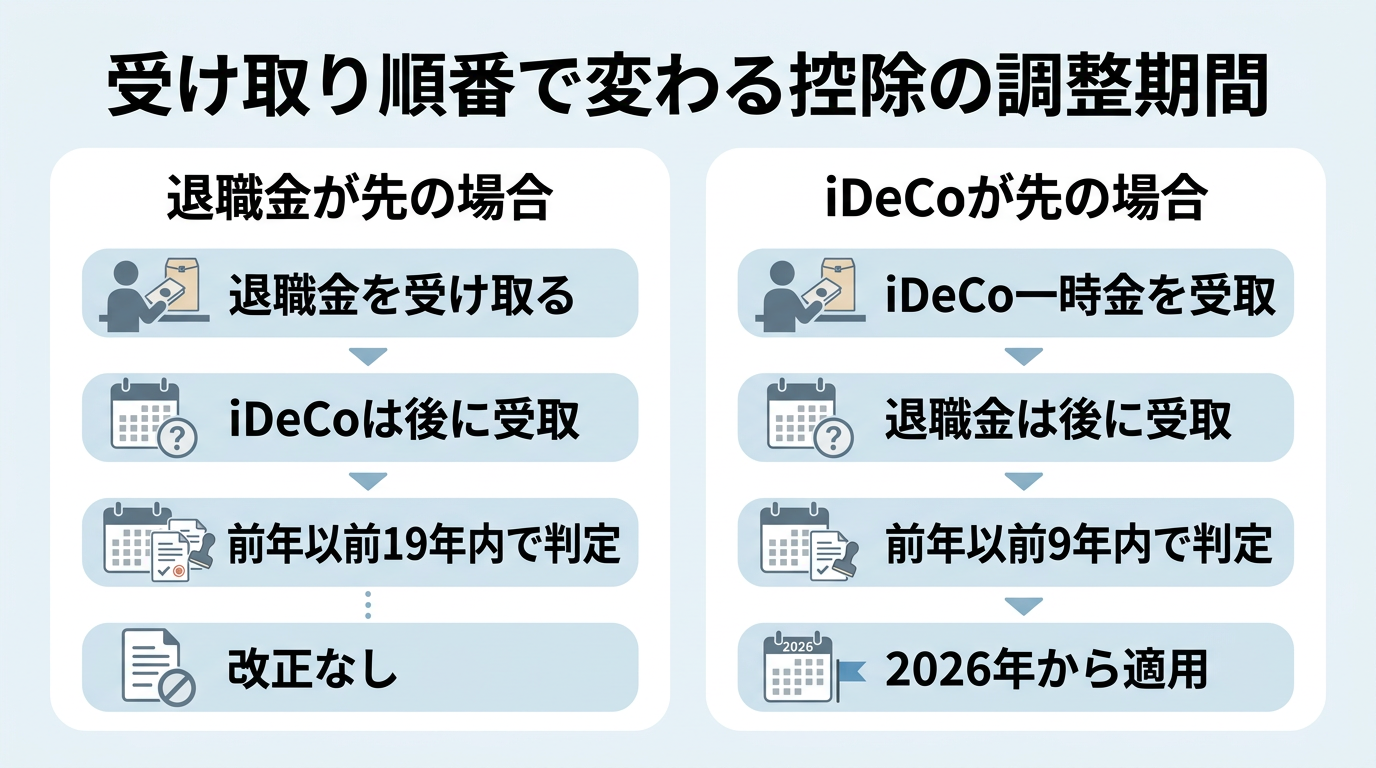
両方を一時金で受け取る人は、退職前に受取時期の計画を立ててください。計画なしだと、控除を使い切れないことがあります。決まりは順番で変わります。
- 退職金が先、iDeCoが後:iDeCoを受け取る年の前年以前19年内に退職金があると調整されます(19年ルール。今回の改正なし)
- iDeCoが先、退職金が後:退職金を受け取る年の前年以前9年内にiDeCo一時金があると調整されます(10年ルール)。2026年1月1日以後に受け取った一時金が対象です。それより前は前年以前4年内(5年ルール)でした
企業型DCの一時金も同じ扱いです。根拠は国税庁のタックスアンサーと「退職所得の受給に関する申告書」の様式です。
iDeCoと退職金で控除が減るのはどんなとき?よくあるつまずき
多くの方がつまずくのは、次の3つです。
- 「5年空ければ大丈夫」と覚えている。60歳でiDeCo、65歳で退職金という計画は、2026年以後に受け取るiDeCoなら調整の対象です
- 「何年空いたか」を月単位で数えてしまう。判定は暦年(1月から12月)単位です。10年ルールなら、iDeCoを受け取った年の10年後の年以降でないと外れません
- 加入期間の重なりに気づかない。会社員の間に積み立てたiDeCoは、勤続期間とほぼ重なっています
削られるのは、重なった期間の分の控除です。手取りに直結するので、ここだけは押さえておいてください。
受け取り順番を決めたら何をする?手順と必要書類
調整は、前に受け取った分を書類で伝えて初めて正しく計算されます。次の順で進めます。
| 順番 | やること | 必要な書類 |
|---|---|---|
| 1 | 退職金とiDeCo(企業型DC)の受取予定年を書き出す | 退職金規程、iDeCoの加入期間がわかる通知 |
| 2 | iDeCoの受取を金融機関に請求する | 老齢給付金の裁定請求書(金融機関の様式)、退職所得の受給に関する申告書 |
| 3 | 前年以前19年内に退職金があれば知らせる | その退職金の退職所得の源泉徴収票(写し) |
| 4 | 会社から退職金を受け取る | 退職所得の受給に関する申告書(前に受け取った分を記入)、iDeCo一時金の退職所得の源泉徴収票(写し) |
| 5 | 受取後の書類を保管する | 退職所得の源泉徴収票(原本) |
受け取り順番のケース別、控除はいくら減る?
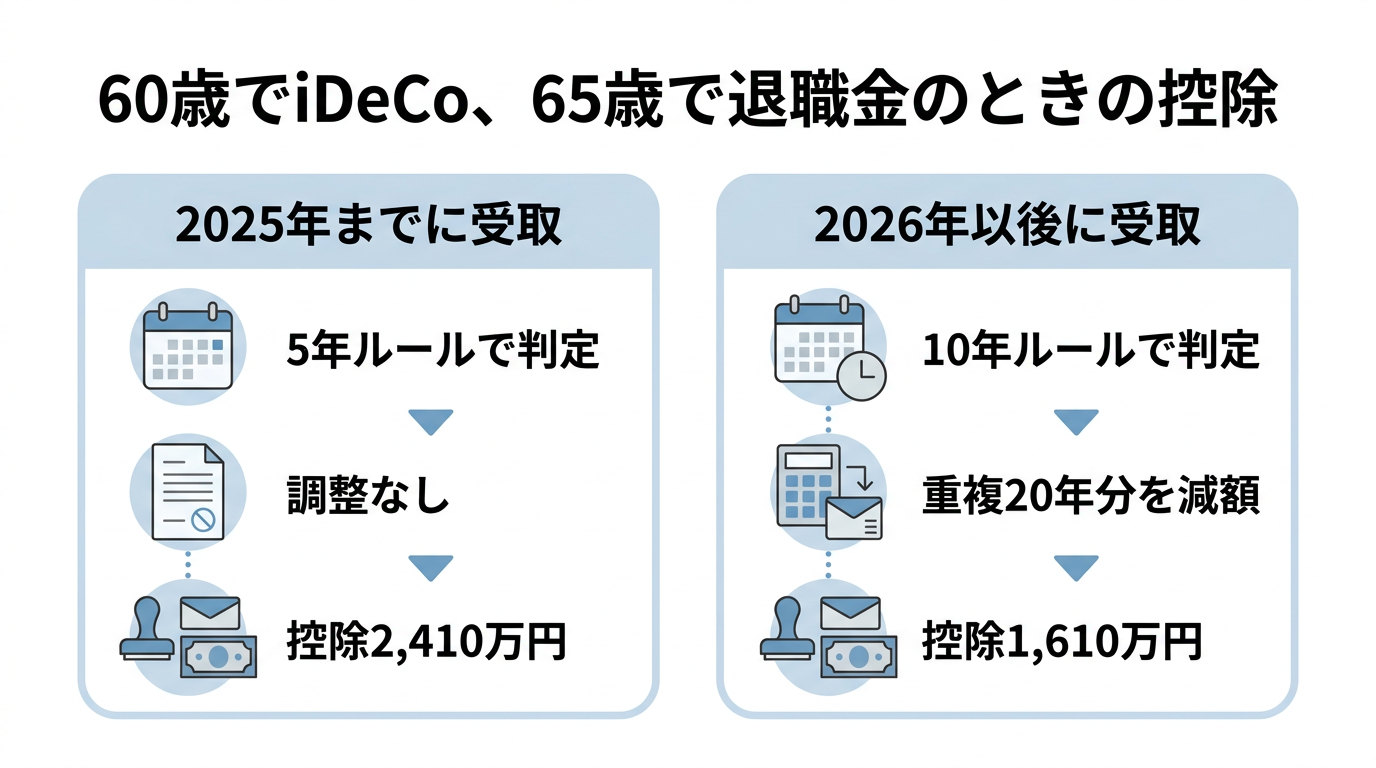
例として、22歳入社で65歳退職(勤続43年)、iDeCoは40歳から60歳まで20年加入の人で考えます。退職金の控除は本来、800万円+70万円×23年=2,410万円です。
60歳でiDeCo、65歳で退職金を受け取る人
iDeCoを2026年以後に受け取ると、重なった20年分の800万円が退職金の控除から引かれます。前に受け取った額が控除枠より小さいと、引かれる年数も短くなります(収入金額÷40万円で年数を計算)。
退職金を先にもらい、iDeCoを後にする人
19年ルールで、20年以上空けないと調整されます。60歳で退職すると80歳以降になりますが、iDeCoの受取開始は75歳までです。一時金同士で調整を避けるのは現実的ではありません。年金形式で受け取る部分は雑所得なので、この調整の対象外です。
2025年までにiDeCoを受け取り済みの人
2025年12月31日までに受け取った一時金は、従来の前年以前4年内で判定します。さかのぼって不利になることはありません。
| パターン | 退職金の控除額 |
|---|---|
| iDeCoを2025年までに受取 | 2,410万円(調整なし) |
| iDeCoを2026年以後に受取(一時金1,000万円) | 1,610万円(20年分800万円を減額) |
| iDeCoを2026年以後に受取(一時金400万円) | 2,010万円(10年分400万円を減額) |
この調整の対象になる人・ならない人は?
対象になる人は、iDeCoか企業型DCの老齢給付金を一時金で受け取り、会社の退職金も受け取る人です。加入期間と勤続期間が重なっていることが前提です。
次の場合は対象になりません。
- iDeCoを全額年金形式で受け取る人
- iDeCoの加入期間が、自営業の時期など勤続期間と重ならない人
- iDeCoが先で、退職金まで暦年で10年以上空く人
- 2025年までにiDeCoを受け取り、退職金まで5年以上空く人
なお同じ年に両方受け取ると、控除は合算して1つ分で計算されます。受取年をずらすか、年金形式と組み合わせるかを比べてください。年金と一時金の比べ方は前回の記事で扱っています。
iDeCoはいつまでに受け取る?期限と間に合わないときの窓口
- iDeCoの受取開始:原則60歳から、75歳になるまでの間で選びます。75歳になると年金形式は選べなくなります
- 退職所得の受給に関する申告書:退職金やiDeCo一時金の支払を受ける時までに出します。出さないと20.42%が差し引かれます
前の受取を書き忘れた、申告書を出せなかった。そんなときは確定申告で精算します。税額が正しくなかった分は、5年以内なら還付の申告ができます。相談先は住所地を管轄する税務署です。
iDeCoと退職金の受け取りで迷ったら、どこに聞けばいい?
聞く内容で窓口が分かれます。ハローワークではなく、次の窓口です。
- 退職金の額と支給時期:勤務先の人事・総務担当
- iDeCoの受取時期と請求書類:加入している金融機関(運営管理機関)の窓口
- 企業型DCの受取:勤務先の担当部署、または記録関連運営管理機関
- 控除の計算と確定申告:税務署(国税庁の電話相談センター)
窓口ではたいてい、前に受け取った退職金の有無と年を聞かれます。源泉徴収票を手元に置いてから電話すると話が早く進みます。
先に確認しておきたい手続き
- 次の記事:退職金を受け取った後の住民税・国民健康保険料はどう変わる?(シリーズ6編)
- 企業年金は一時金と年金どっちが得?税金・国保料まで比べる選び方
- 退職所得の受給に関する申告書を出さないと20.42%天引き|書き方と期限
- 退職所得の受給に関する申告書を出さないと20.42%天引き|書き方と期限
- 退職金の税金はいくら?退職所得控除の計算方法と勤続年数別早見表
- 退職金で確定申告が必要な人・すると得する人|20.42%は5年以内に取り戻せる
- 企業年金は一時金と年金どっちが得?税金・国保料まで比べる選び方
参考にした公式ページ
- 国税庁 No.2732 退職手当等に対する源泉徴収
- 国税庁 退職所得の受給に関する申告書(様式)
- 国税庁 No.1420 退職金を受け取ったとき(退職所得)
- iDeCo公式サイト(国民年金基金連合会)加入資格・掛金・受取方法等
※本記事は2026年10月時点の情報です。制度は改正されることがあります。最新の内容は必ず公式サイト(厚生労働省・ハローワーク・日本年金機構)またはお住まいの市区町村でご確認ください。
コメント