年の途中で会社を辞めた方は、その年の年末調整を受けていません。そのままだと、給与から天引きされた所得税が納めすぎのまま残っていることがほとんどです。放っておくとどうなるのか、逆に何もしなくていい人は誰なのか。この記事では、退職した年の確定申告について、自分がどれに当てはまるかを順番に切り分けていきます。
結論:年内に再就職していない人は、申告すれば所得税が戻ります
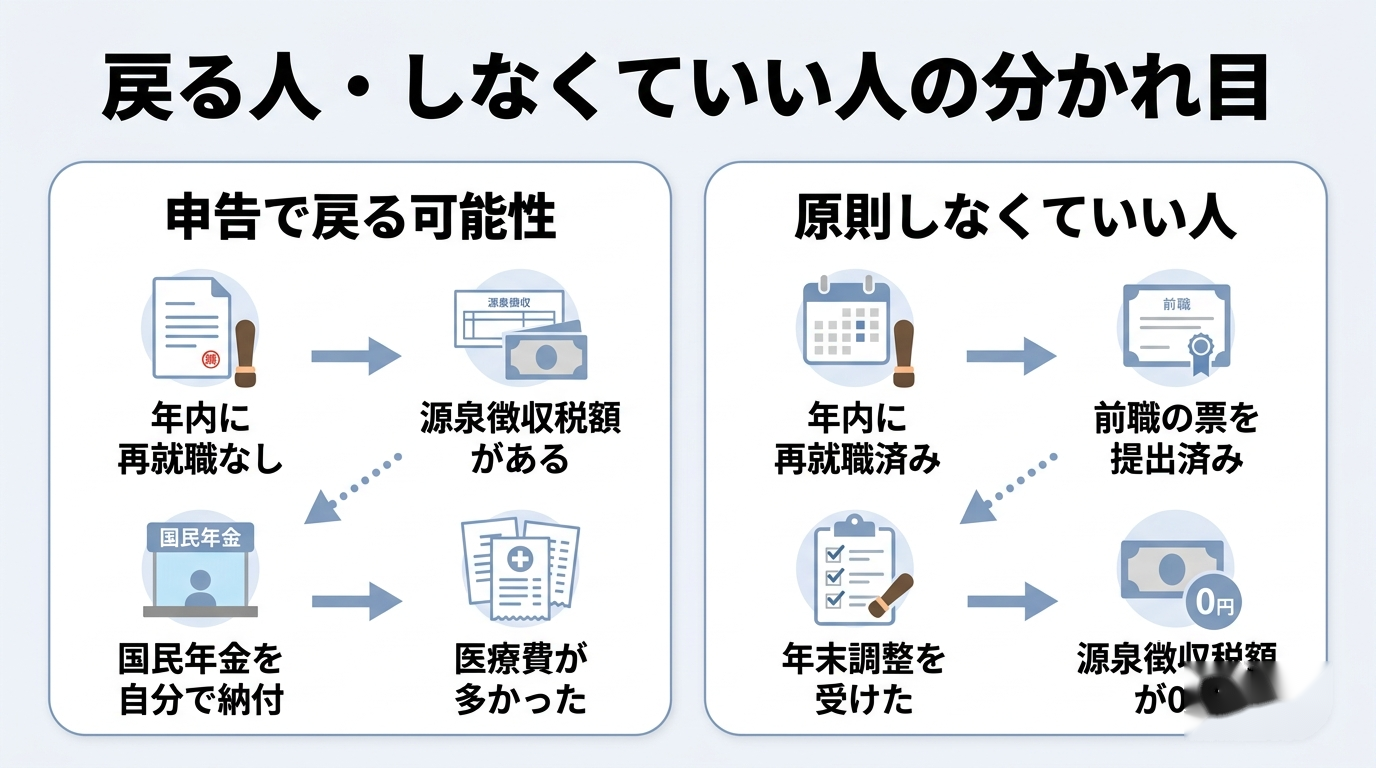
年内に再就職していない方は、確定申告をすれば所得税が戻る可能性が高いです。会社は毎月の給与から、1年間働く前提で所得税を天引きしています。年の途中で辞めると収入が減るので、天引き分が多すぎる状態で止まります。
この精算をするのが年末調整ですが、国税庁は年の中途で退職した人は原則として年末調整の対象にならないとしています。つまり、自分で申告しないと精算されません。申告しないこと自体に罰則はありませんが、戻るはずのお金は戻ってきません。
一方、12月31日までに再就職し、新しい勤務先に前職の源泉徴収票を出して年末調整を受けた方は、原則として確定申告は不要です。
退職した年にできることは3つ|全体像をつかむ
退職した年の年末、取れる道は大きく3つです。
- 年内に再就職して、新しい勤務先で年末調整を受ける — 前の会社の分も合わせて勤務先が精算します
- 自分で確定申告をする — 納めすぎた所得税を返してもらう申告なので、還付申告(かんぷしんこく)と呼ばれます
- 確定申告が義務になる — 退職後に事業を始めた方や、給与以外の所得がある方です
3つ目だけは、しないと加算税の対象になります。何もしないという選択は、還付を捨てることと同じになる場合があります。
3つはどう違う?手続き先・期限・戻るお金で比較
3つの違いは、手続きをする場所と期限、そして戻るお金の有無に出ます。特に期限の差は大きく、還付申告は2月からの確定申告の時期を過ぎても出せます。ここは多くの方が勘違いしています。
| 項目 | 再就職先の年末調整 | 自分で還付申告 | 申告が義務の人 |
|---|---|---|---|
| 手続き先 | 新しい勤務先 | 税務署(電子申告も可) | 税務署(電子申告も可) |
| 期限 | 勤務先の指定日(12月の給与前が多い) | 翌年1月1日から5年間 | 原則 翌年3月15日 |
| 主な書類 | 前職の源泉徴収票 | 源泉徴収票・控除証明書・口座番号 | 源泉徴収票・収入と経費の資料 |
| 戻るお金 | 12月の給与で精算 | 納めすぎた所得税が振込 | 計算結果により納付または還付 |
| しないとどうなる | 自分で確定申告が必要になる | 還付されないまま | 無申告加算税と延滞税 |
自分はどれ?タイプ別の分かれ方
退職した月ではなく、12月31日にどういう状態かで決まります。
年内に再就職しなかった人は還付の可能性大
12月31日時点で働いていない方です。例えば6月末に退職し、1月から6月までの給与が120万円、源泉徴収税額が4万円だったとします。給与収入が190万円以下なら給与所得控除は65万円なので、給与所得は55万円。ここから基礎控除を引くと課税される所得は残りません。結果として、天引きされた4万円は申告すれば戻ります。
国民年金保険料や国民健康保険料を自分で払った分、生命保険料控除、医療費控除も、申告して初めて反映されます。
年内に再就職して年末調整を受けた人は原則不要
新しい勤務先に前職の源泉徴収票を提出し、年末調整を受けた方は原則として手続きは終わっています。源泉徴収票が間に合わず年末調整に含められなかった場合は、自分で確定申告が必要です。書類が届かないときは、前の会社に発行を依頼してください。
事業を始めた人・他に所得がある人は義務
退職後に個人事業やフリーランスとして収入を得た方、給与や退職金以外の所得が20万円を超える方は、申告が義務です。国税庁は、給与の年間収入が2,000万円を超える人なども確定申告をしなければならないとしています。この場合は期限内に出さないと、無申告加算税と延滞税がかかります。
確定申告の流れと必要書類は?
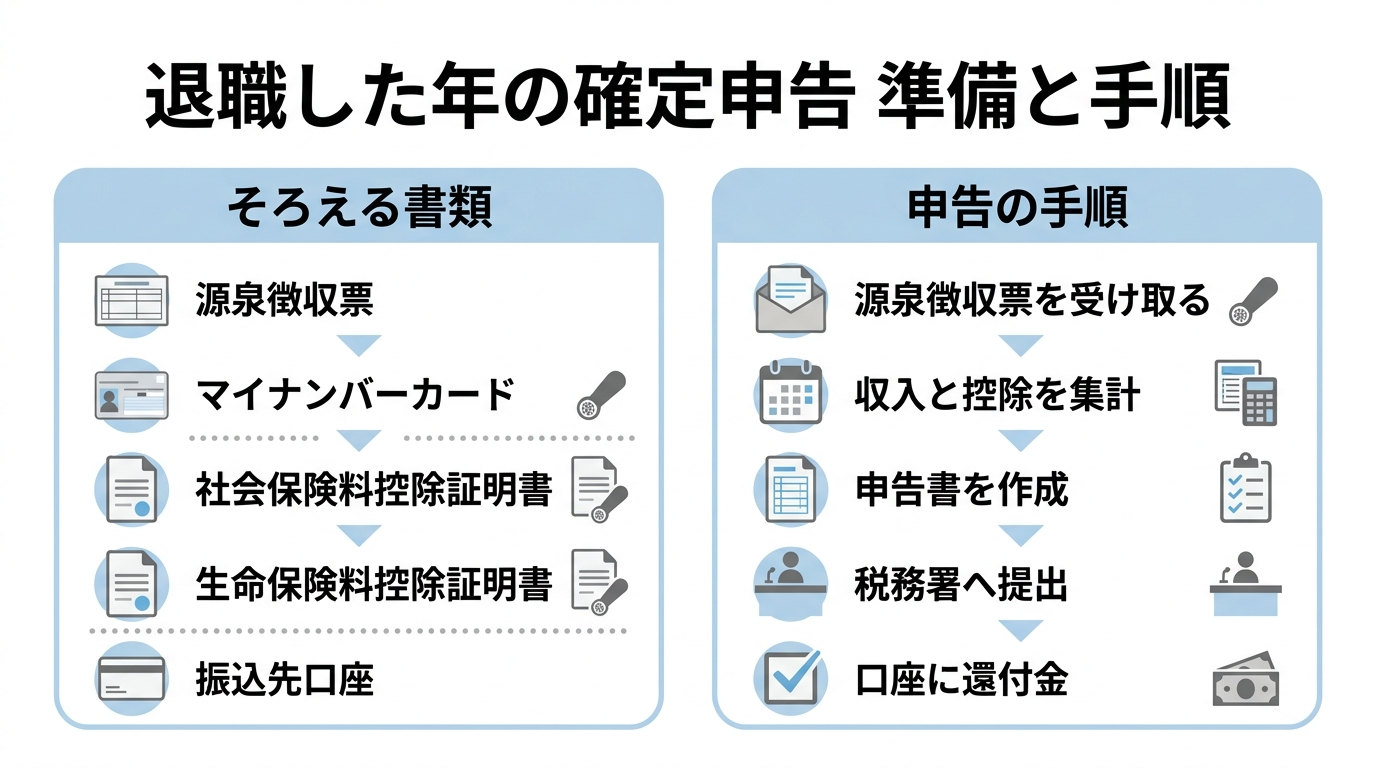
申告書は税務署の窓口、郵送、国税庁の確定申告書等作成コーナーからの電子申告で出せます。手順はこの通りです。
- 退職した会社から源泉徴収票を受け取る
- 1年間の収入と、自分で払った保険料などの資料をそろえる
- 申告書を作成し、税務署に提出する
- 還付の場合は指定口座に振り込まれる(電子申告のほうが早い傾向)
そろえる書類は次のとおりです。
- 源泉徴収票(退職した会社の分。再就職した場合は両方)
- マイナンバーカード、または通知カードと本人確認書類
- 社会保険料控除証明書(国民年金保険料)、国民健康保険料の納付額がわかるもの
- 生命保険料控除証明書、地震保険料控除証明書
- 医療費の領収書をまとめた医療費控除の明細書
- 還付金の振込先口座がわかるもの
いつまでに出せばいい?還付は5年、義務は3月15日
還付申告は、その年の翌年1月1日から5年間提出できます。国税庁もこの5年という期間を明示しています。2月16日を待つ必要はなく、1月に入ればすぐ出せます。混雑する前に済ませる方が早く振り込まれます。
一方、申告が義務になる方の期限は原則として翌年3月15日です。令和7年分は、2026年2月16日から3月16日までが申告期間になります。期限を過ぎると無申告加算税がかかりますが、法定申告期限から1か月以内に自主的に申告し、税金を全額納めているなど一定の条件を満たす場合はかからない扱いもあります。
あとから変更できる?申告し忘れ・書き間違いの直し方
申告し忘れても、還付申告なら5年以内にさかのぼって出せます。医療費控除や社会保険料控除を入れ忘れた場合も同じです。すでに出した申告書の金額が間違っていて税金を納めすぎていたときは、更正の請求という手続きで直します。期限は原則、申告書を提出した日から5年以内です。
ここで注意したいのが住民税です。確定申告をすれば、その内容は市区町村にも回るので住民税の申告は別に必要ありません。逆に、所得税は戻らないからと何も出さないままだと、市区町村が所得を把握できず、国民健康保険料の軽減判定や課税証明書の発行で困ることがあります。源泉徴収税額が0円の方は、申告しても所得税は戻りません。この場合はお住まいの市区町村に住民税の申告をしておいてください。
あわせて読みたい手続き
- 次回は、退職金にかかる税金と「退職所得の受給に関する申告書」の出し忘れへの対処を解説します。
- 退職時の住民税は一括徴収?普通徴収?|退職月で決まる支払い方を確認する
- 退職時にもらう書類5つ|源泉徴収票や離職票が届かないときの連絡先
- 退職したら税金はどうなる?|住民税と所得税で最初に見る3点
- 退職時の住民税は一括徴収?普通徴収?|退職月で決まる支払い方
- 住民税が払えないときは?退職後の減免・分割納付の相談期限
参考にした公式ページ
- 国税庁 No.2030 還付申告
- 国税庁 No.1900 給与所得者で確定申告が必要な人
- 国税庁 No.2024 確定申告を忘れたとき
- 国税庁 令和7年度税制改正による所得税の基礎控除の見直し等について
- 国税庁 年末調整Q&A(年の中途で退職した人の取扱い)
※本記事は2026年9月時点の情報です。制度は改正されることがあります。最新の内容は必ず公式サイト(厚生労働省・ハローワーク・日本年金機構)またはお住まいの市区町村でご確認ください。
コメント