退職した直後は、税金のことまで気が回らないですよね。ところが数か月後、住民税の納付書が突然届いて驚く方が多くいます。退職すると、所得税と住民税は「会社が代わりに払う」形から「自分で払う」形へ切り替わります。この記事では、退職月と年内の再就職の有無で何がどう変わるのか、全体の地図を先に示します。
退職後の税金で最初に確認する3つのこと
確認することは3つだけです。1つめは退職した月が1月から5月か、6月から12月か。ここで住民税の残りをまとめて引かれるかが決まります。2つめはその年の12月31日までに再就職して給与をもらうか。もらわなければ年末調整がなく、所得税は確定申告で精算します。3つめは源泉徴収票を受け取ったか。これがないと申告も転職先の年末調整も進みません。
自分はどのパターン?退職月と再就職で税金の扱いが決まる
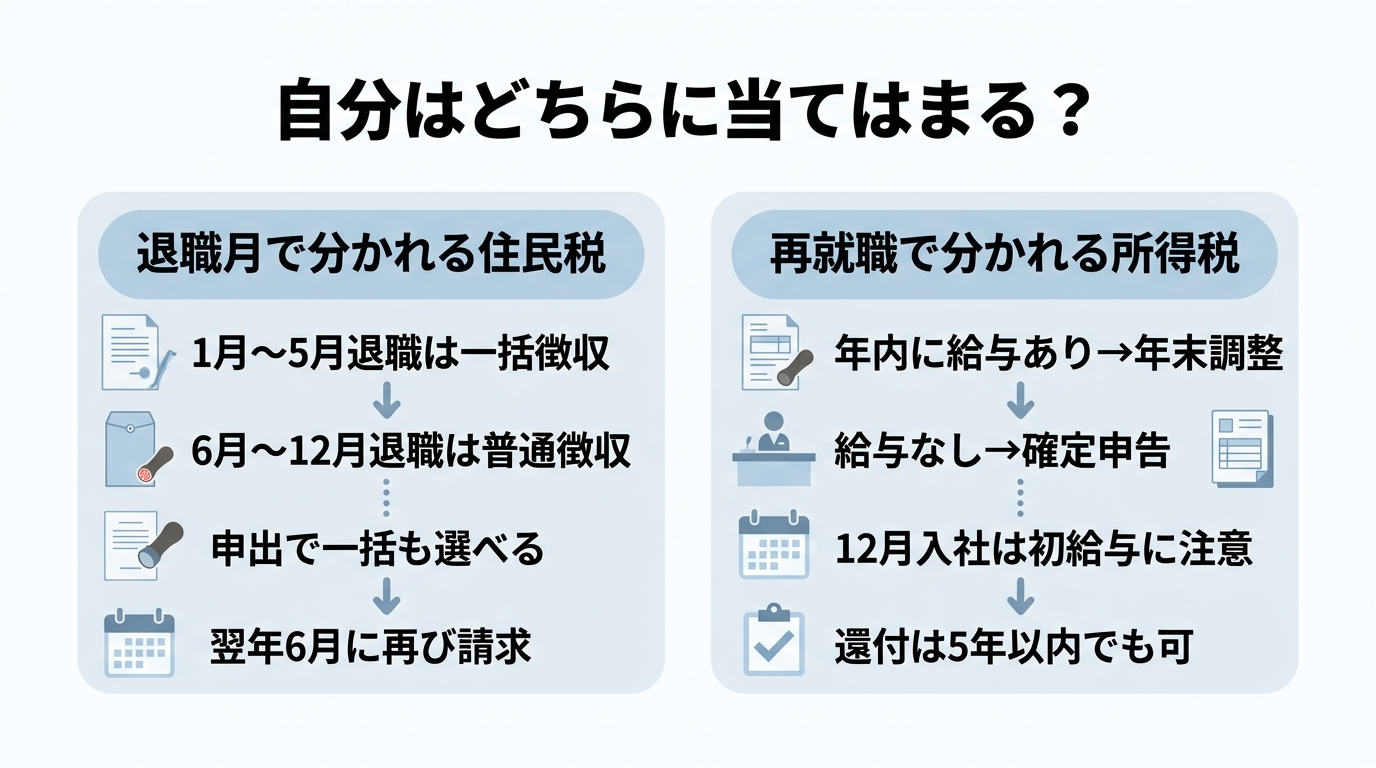
住民税は前年1月から12月の所得に対してかかり、6月から翌年5月までの12回に分けて給与から引かれています(特別徴収)。退職するとこの天引きが止まるため、残りをどう納めるかが退職月で変わります。総務省の案内では、1月から5月に退職する場合は本人の申出がなくても5月分までを一括徴収する扱いです。6月から12月の退職なら、原則は自分で納める普通徴収に切り替わります。
所得税のほうは、年内に再就職して給与を受け取るかどうかが分かれ目です。下の表で自分の位置を確認してください。
6月から12月の退職でも一括徴収は選べる
6月から12月に退職した場合も、本人が会社へ申し出れば翌年5月分までを最後の給与や退職金からまとめて引いてもらえます。納付書で払う手間はなくなりますが、その分だけ手取りが減ります。無職期間の生活費と見比べて決めるところです。
| 自分の状況 | 住民税 | 所得税 |
|---|---|---|
| 1月〜5月に退職し、再就職なし | 5月分までを最終給与から一括徴収 | 翌年に確定申告で精算 |
| 6月〜12月に退職し、再就職なし | 翌月以降は普通徴収(納付書) | 翌年に確定申告で精算 |
| 退職後、年内に再就職して給与あり | 再就職先で特別徴収を継続できる | 再就職先の年末調整でまとめて精算 |
| 12月31日まで在職 | そのまま特別徴収で完了 | 勤務先の年末調整で完了 |
手続きが要らないのはどんな人?
すべての人に手続きが発生するわけではありません。次のような場合は、確定申告や納付書での支払いが出てこないことがあります。
- 12月31日まで在職し、勤務先で年末調整を受けた場合は所得税の精算が終わっています
- 年内に再就職し、前職の給与所得の源泉徴収票を新しい勤務先に提出した場合、年末調整は再就職先がまとめて行います
- 退職金を受け取るときに「退職所得の受給に関する申告書」を勤務先へ出していれば、退職金分の所得税は源泉徴収で完結し、原則として申告は要りません
- 前年の所得が住んでいる市区町村の非課税基準を下回る場合、住民税の納付書自体が届きません
ただし再就職先での年末調整は、12月31日までに1回でも給与の支払いがあることが前提です。12月に入社して初給与が翌年1月なら、自分で確定申告することになります。
手続きに必要な書類はどれ?
窓口や申告で必要になるものは決まっています。退職後に届く封筒は捨てずにまとめておいてください。
- 給与所得の源泉徴収票(退職した会社が発行)
- 退職所得の源泉徴収票・特別徴収票(退職金を受けた場合)
- 市区町村から届く住民税の納税通知書と納付書
- 国民年金保険料控除証明書、国民健康保険料の納付額がわかるもの
- 生命保険料控除証明書など各種控除証明書
- マイナンバーカードと、還付金の振込先口座がわかるもの
国税庁の案内では、退職所得の源泉徴収票は退職後1か月以内に本人へ交付するものとされています。給与所得の源泉徴収票が届かないときは、まず退職した会社の給与担当へ連絡します。
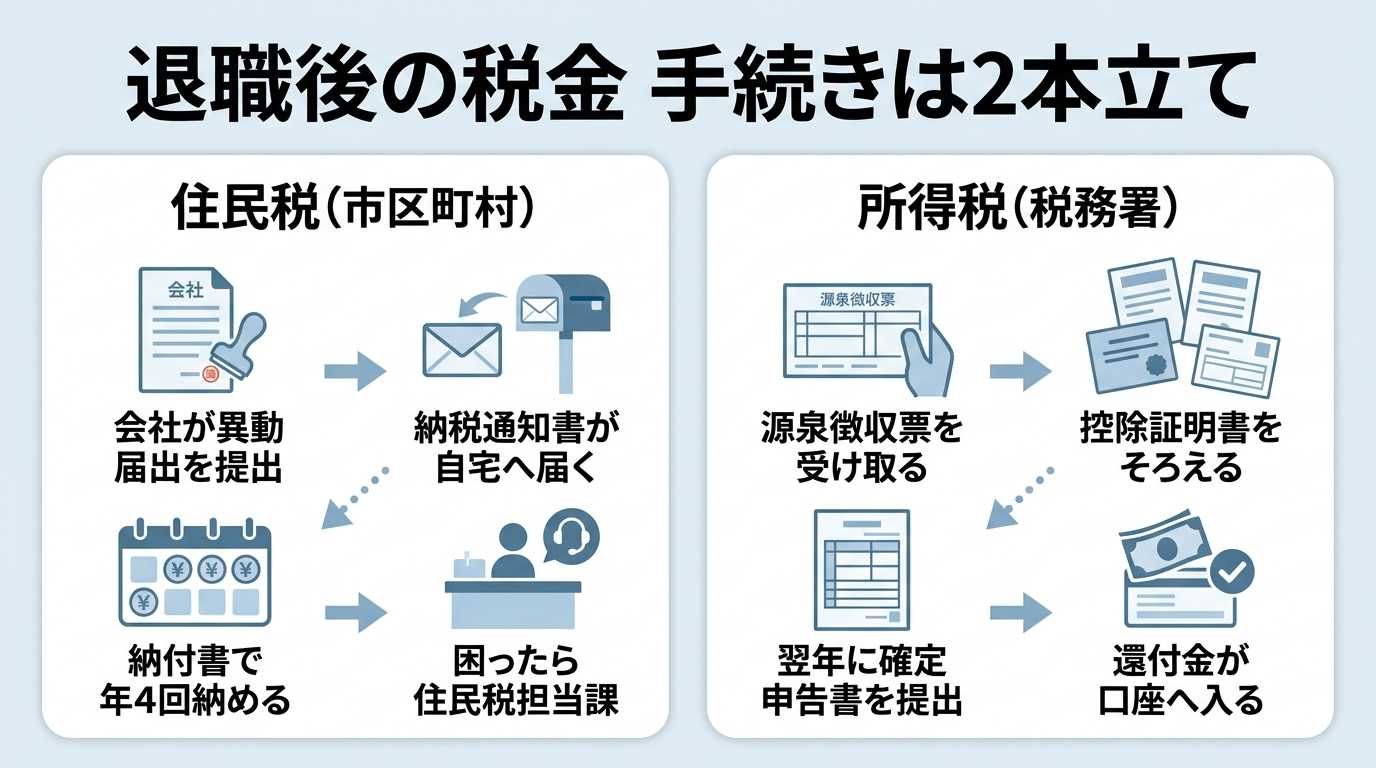
どこへ何を出す?住民税と所得税の流れ
住民税と所得税は、手続きする相手が違います。ここを混ぜてしまう方が多いところです。
- 退職した会社が「給与所得者異動届出書」を市区町村へ提出します。ここは会社側の作業です
- 普通徴収に切り替わると、市区町村から納税通知書と納付書が自宅に届きます
- 納付書で、金融機関やコンビニ、口座振替などで納めます。窓口は市区町村の住民税担当課です
- 所得税は翌年、住所地を管轄する税務署へ確定申告書を出します。国税庁の確定申告書等作成コーナーを使えば自宅から提出できます
- 納め過ぎた所得税があれば、申告した口座へ還付金が振り込まれます
いつまでに払う?納期限と確定申告の期間
期限は住民税と所得税でまったく別です。普通徴収の住民税は年4回、6月・8月・10月・翌年1月の各末日が納期限で、これは市区町村が定めています。
所得税の確定申告は、対象となる年の翌年2月16日から3月15日までが原則です。国税庁は令和7年分について、令和8年2月16日から3月16日までと案内しています(3月15日が日曜のため)。
納め過ぎた所得税を返してもらう還付申告は、その年の翌年1月1日から5年間提出できます。3月を過ぎても手遅れではありません。ただし納める税金がある場合は期限内の申告が必要です。
起算日はいつになる?
住民税の納期限は退職日ではなく、市区町村が通知書を出す年度のスケジュールで決まります。所得税は「その年の翌年」が起算点です。10月に退職した方なら、申告するのは翌年の2月16日以降ということになります。
| 区分 | 期限 | 窓口 |
|---|---|---|
| 住民税(普通徴収) | 6月・8月・10月・翌年1月の各末日 | 市区町村の住民税担当課 |
| 所得税の確定申告 | 翌年2月16日〜3月15日(令和7年分は3月16日) | 住所地の税務署 |
| 還付申告 | 翌年1月1日から5年間 | 住所地の税務署 |
判定を間違えやすいのはここ
ここは多くの方がつまずきます。
- 収入がなくても住民税は来ます。前年の所得に対する後払いだからです。失業中でも納付義務は消えません
- 退職した翌年に、もう一度まとまった額が来ます。退職した年の給与に対する住民税が、翌年6月から普通徴収で請求されます
- 雇用保険の基本手当(失業保険)は課税されません。ただし住民税が安くなるわけではなく、納付書はそのまま届きます
- 1月から5月の退職は最終給与の手取りが大きく減ります。5月分までの住民税がまとめて引かれるためです
- 納付が難しいときは放置せず、市区町村の住民税担当課へ相談します。分割などの相談に応じる自治体があります
次に確認しておきたい手続き
- 第2回では、退職後の住民税がいつ届くのか、一括徴収と普通徴収のどちらを選ぶかを詳しく扱います
- 年内に再就職しなかった人の確定申告のやり方と、還付されやすい控除の確認
- 退職後の国民健康保険料・国民年金保険料が所得税と住民税の控除になる仕組み
参考にした公式ページ
- No.1910 中途退職で年末調整を受けていないとき|国税庁
- No.2030 還付申告|国税庁
- No.7421 「退職所得の源泉徴収票」の提出範囲と提出枚数等|国税庁
- 令和7年分 確定申告特集|国税庁
- 個人住民税について(退職時の一括徴収)|総務省
- 個人住民税と特別徴収について|東京都主税局
※本記事は2026年9月時点の情報です。制度は改正されることがあります。最新の内容は必ず公式サイト(厚生労働省・ハローワーク・日本年金機構)またはお住まいの市区町村でご確認ください。
コメント