退職金が振り込まれて、ほっとした一方で「この金額で来年の保険料が上がるのでは」「家族の扶養から外れるのでは」と不安になりますよね。退職金は、制度によって数えるものと数えないものが分かれます。この記事では、国民健康保険・失業保険・健康保険の扶養・家族の税金の4つについて、何を確認し、どこへ伝えればいいかを順番に整理します。
退職金で国保料・失業保険・扶養はどう変わる?
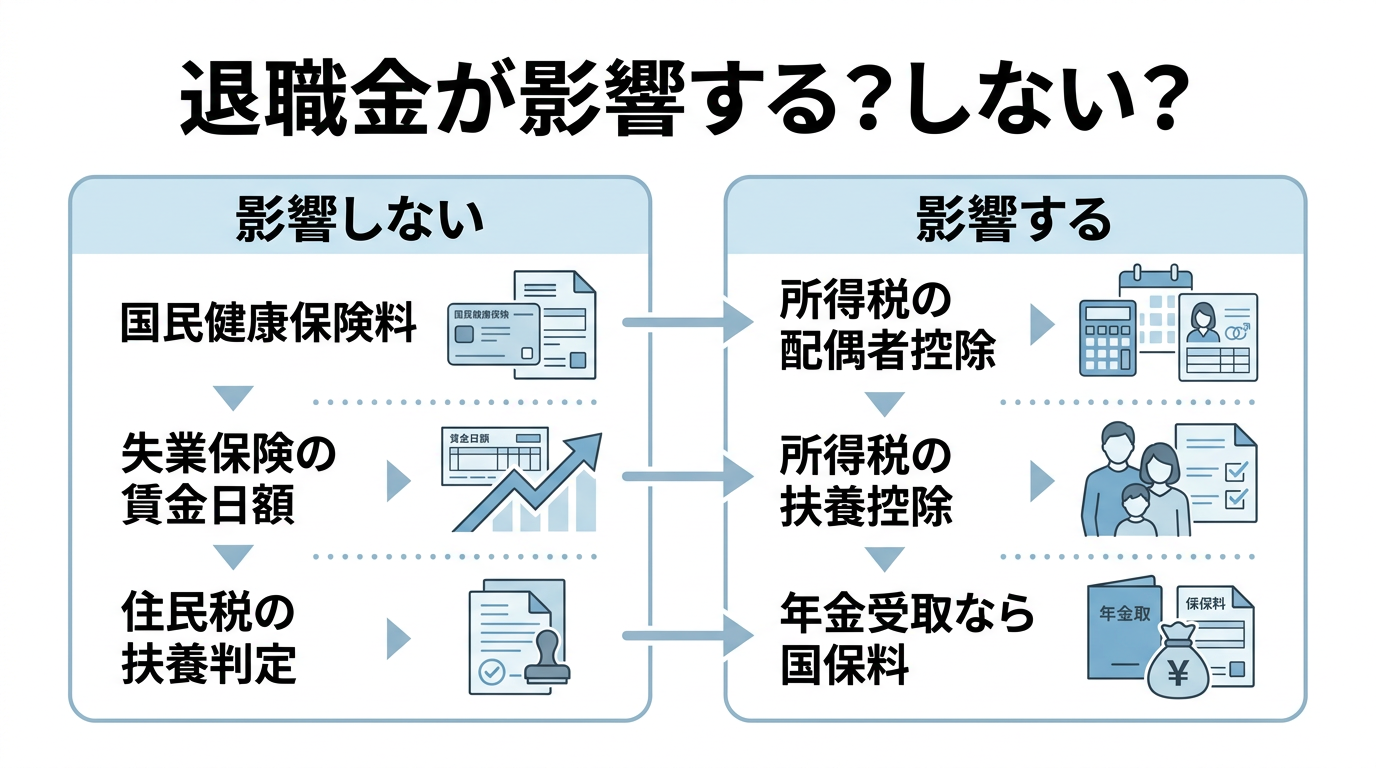
退職金を一時金で受け取った場合、本人の国民健康保険料と失業保険の金額には原則影響しません。市区町村の国保料は退職所得を計算に入れず、ハローワークの賃金日額にも退職金は含まれないためです。
ただし、家族の配偶者控除・扶養控除(所得税)の判定には退職所得が含まれます。今年中に家族の扶養に入る予定なら、年末調整の前に退職所得の金額を確認してください。
退職金を受け取ったら何を確認する?手順と期限の一覧
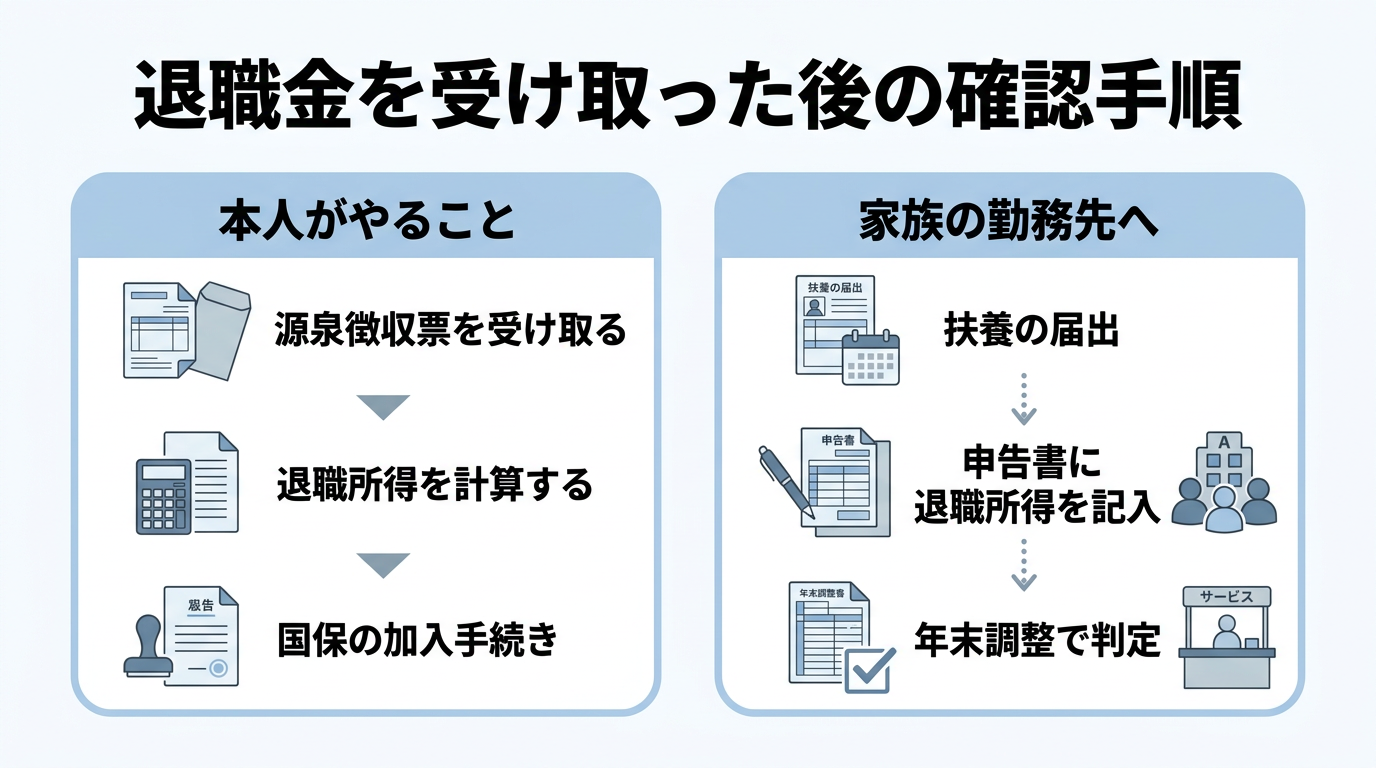
やることは多くありません。ポイントは「家族の勤務先へ正しく伝える」ことです。本人の手続きは、退職金がない場合とほとんど変わりません。
- 会社から退職所得の源泉徴収票を受け取る
- 退職所得の金額を計算する
- 国民健康保険に加入する(扶養に入らない場合)
- 家族の扶養に入る場合は、家族の勤務先へ届け出る
- 家族の年末調整で、退職所得を含めた所得を申告する
| 手順 | どこで | いつまで |
|---|---|---|
| 源泉徴収票の受け取り | 退職した会社 | 退職後に交付 |
| 退職所得の計算 | 自分で | 受け取ったらすぐ |
| 国民健康保険の加入 | 各市区町村の窓口 | 期限は市区町村の案内で確認 |
| 健康保険の扶養の届出 | 家族の勤務先 | 家族の勤務先の指示に従う |
| 配偶者控除・扶養控除の申告 | 家族の勤務先(年末調整) | 年末調整の書類提出まで |
最初に手元に用意する書類は?
確認の起点になるのは、次の書類です。
- 退職所得の源泉徴収票・特別徴収票:退職した会社が交付します。支払金額と源泉徴収税額が載っています
- 退職所得の受給に関する申告書の控え:出していないと20.42%が天引きされます(詳しくは本シリーズ1編目)
- 給与所得者の扶養控除等(異動)申告書・給与所得者の配偶者控除等申告書:家族の勤務先から配られます
退職所得の金額は「(退職金の収入金額-退職所得控除額)×2分の1」で計算します。退職所得控除額の出し方は2編目の早見表を見てください。源泉徴収票は、家族の勤務先や税務署で説明するときにも使うので、なくさないよう保管しておきましょう。
窓口や家族の勤務先では何をする?
場面ごとに、伝えることが違います。
市区町村の国保窓口で聞かれること
加入手続きでは前年の所得をもとに保険料が決まります。退職金を一時金で受け取った分は、国保料の所得割(しょとくわり)=所得に応じてかかる部分の計算に含まれません。退職金の額を申告する必要は通常ありません。
家族の勤務先で扶養に入るとき
健康保険の被扶養者(ひふようしゃ)=家族の健康保険に入れてもらう人の判定は、これからの年間収入の見込みで行われます。退職金の扱いは加入先の健康保険組合や協会けんぽの基準によるので、届出の際に担当者へ確認してください。
家族の年末調整で書くこと
ここが一番大事です。所得税の配偶者控除・扶養控除は、退職所得を含めた合計所得金額で判定します。令和7年分から、同一生計配偶者・扶養親族の所得要件は58万円以下です。一方、住民税では源泉徴収済みの退職所得を含めません。そのため申告書の「退職手当等を有する配偶者・扶養親族」欄に記入します。
影響が出る人・出ない人の違いは?
同じ退職金でも、受け取り方と家族の状況で結果が変わります。
- 影響が出る人:退職した年に、家族の配偶者控除・扶養控除の対象になる予定の人。退職所得と給与所得などの合計が58万円を超えると、所得税ではその年の配偶者控除・扶養控除の対象になりません
- 影響が出ない人:退職金が退職所得控除の範囲内で、退職所得が0円の人
- 別の扱いになる人:企業年金を年金形式で受け取る人。公的年金等の雑所得になるため、国保料の計算に加算されることがあります(4編目で比較しています)
たとえば退職金から退職所得控除額を引いて200万円残る場合、退職所得は100万円です。ほかに収入がなくても58万円を超えます。
なお失業保険の基本手当は、離職前の毎月の賃金で計算します。退職金は賃金日額に含まれないので、この場合は金額に影響しません。
| 制度 | 退職金の扱い | 確認先 |
|---|---|---|
| 国民健康保険料 | 計算に含めない | 各市区町村 |
| 失業保険の賃金日額 | 含めない | ハローワーク |
| 所得税の配偶者控除・扶養控除 | 合計所得金額に含める | 国税庁・家族の勤務先 |
| 住民税の扶養判定 | 源泉徴収済みなら含めない | 各市区町村 |
| 健康保険の被扶養者 | 加入先の基準による | 健康保険組合・協会けんぽ |
年末調整に間に合わなかったらどうなる?
退職所得を伝えないまま家族の年末調整が終わると、本来受けられない配偶者控除・扶養控除が適用された状態になります。後から分かった場合は、家族の所得税が不足していることになります。
- 年明けすぐなら、家族の勤務先で年末調整のやり直しができないか相談する
- 難しい場合は、家族本人が税務署で修正申告をする
住民税の扶養判定は源泉徴収済みの退職所得を含めないため、こちらは基本的にやり直しは不要です。修正が必要になるのは所得税側だと覚えておいてください。
税務署から指摘を受けてからだと、不足分に加えて延滞税などがかかることがあります。逆に、退職所得が0円なのに扶養から外していた場合は、確定申告で取り戻せます(3編目参照)。
退職金と扶養でよくある間違いは?
多くの方がつまずくのは、次の3つです。
- 「源泉徴収で終わったから所得ゼロ」と考える:税金の精算は済んでいても、所得税の合計所得金額には含まれます
- 退職金の総額で判定してしまう:判定に使うのは退職所得控除を引いて2分の1にした後の金額です。総額が大きくても対象内のことがあります
- 国保料と扶養の話を混ぜる:国保料に影響しないからといって、家族の税金にも影響しないとは限りません
迷ったら、源泉徴収票を持って家族の勤務先か税務署に相談してください。
あわせて確認したい手続き
- 国民健康保険の切り替え手続き|14日以内に出す書類と会社都合の軽減
- 退職後に扶養に入る条件は?年収130万円の壁と失業保険3,612円の線
- 退職金で確定申告が必要な人・すると得する人|20.42%は5年以内に取り戻せる
- 退職所得の受給に関する申告書を出さないと20.42%天引き|書き方と期限
- 退職金の税金はいくら?退職所得控除の計算方法と勤続年数別早見表
- 退職金で確定申告が必要な人・すると得する人|20.42%は5年以内に取り戻せる
- 企業年金は一時金と年金どっちが得?税金・国保料まで比べる選び方
- iDeCoと退職金の受け取り順番|2026年から「10年ルール」に注意
参考にした公式ページ
- 退職所得がある場合の配偶者特別控除|国税庁
- 退職所得のある配偶者・親族がいる方の入力項目(住民税・事業税に関する事項)|国税庁 確定申告書等作成コーナー
- 配偶者や親族が退職手当を受ける見込みである場合|日本年金機構
- 賃金について(雇用保険法上の賃金)|愛知労働局(厚生労働省)
- 国民健康保険料の計算方法|江東区
- 国民健康保険料の所得割額の算定に用いる「賦課基準額」|川崎市
※本記事は2026年10月時点の情報です。制度は改正されることがあります。最新の内容は必ず公式サイト(厚生労働省・ハローワーク・日本年金機構)またはお住まいの市区町村でご確認ください。
コメント