退職日の翌日から、会社の健康保険の資格はなくなります。返した保険証はもちろん、マイナ保険証も会社の保険としては使えません。次にどこへ入るかは、自分で決めて自分で届け出ます。誰も代わりにやってくれません。ここが不安ですよね。この記事では、3つの選択肢のうち自分がどれを選べるのかを最初に判定し、そのあとで書類と期限を確認していきます。
結論:選べるのは3つ、いちばん短い期限は20日
退職後に入れるのは、原則この3つです。協会けんぽや健康保険組合の任意継続被保険者、市区町村の国民健康保険、家族の健康保険の被扶養者。期限がいちばん短いのは任意継続で、資格喪失日(退職日の翌日のことです)から20日以内。国民健康保険は14日以内です。
20日を過ぎると任意継続は申し込めなくなり、残るのは国保か扶養の二択になります。つまり、退職前におおよその見当をつけておかないと、選択肢がひとつ勝手に消えるということです。
自分はどれを選べる?まず条件で判定する
やることの順番を間違えると損をします。金額を調べる前に、そもそも選べるのかどうかを確かめてください。任意継続には加入歴の条件、被扶養者には収入の条件があります。どちらも満たさない人は、自動的に国民健康保険です。
判定に使う材料は2つだけ。退職前の被保険者期間と、退職後の収入の見込みです。この2つがわかれば、その場で振り分けられます。
任意継続と扶養、それぞれの条件
任意継続は、資格喪失日の前日までに継続して2か月以上の被保険者期間があることが条件です(全国健康保険協会)。入社して間もない退職だと、ここで外れます。
被扶養者は、年間収入130万円未満(60歳以上または障害者に当たる場合は180万円未満)で、同居なら家族の収入の半分未満、別居なら仕送り額未満であることが必要です(日本年金機構)。失業手当を受け取る予定の方は、その金額も収入として見られます。
| 選択肢 | 主な条件 | 期限 | 窓口 |
|---|---|---|---|
| 任意継続被保険者 | 退職前に継続2か月以上の被保険者期間 | 資格喪失日から20日以内 | 協会けんぽ支部または健康保険組合 |
| 国民健康保険 | 他の医療保険に入っていないこと | 退職日の翌日から14日以内 | 市区町村の国保窓口 |
| 家族の被扶養者 | 年間収入130万円未満(60歳以上・障害者は180万円未満)など | 家族の勤務先の定めによる | 家族の勤務先 |
この人は3択に入らない、というケース
全員が3つから選ぶわけではありません。
- 75歳になった方は後期高齢者医療制度に移るため、この判定には入りません
- 建設業や医師など、国民健康保険組合に入れる方は市区町村の国保ではなくそちらです
- 退職日の翌日に間を空けず次の会社に入る方は、新しい勤務先が手続きします
- 退職前の被保険者期間が2か月に満たない方は、任意継続を選べません
扶養に入れるつもりだった方が、失業手当の金額で外れてしまうこともあります。認定するのは家族の勤務先の健康保険なので、先に問い合わせておくと確実です。
必要な書類は?選んだ先ごとにそろえるもの
書類は3つとも別物です。共通で使うのは、会社から届く健康保険資格喪失証明書だと思ってください。
- 任意継続…健康保険任意継続被保険者資格取得申出書。家族も一緒に入れる場合は続柄と収入を確認する書類
- 国民健康保険…健康保険資格喪失証明書、マイナンバーカード、本人確認書類
- 被扶養者…健康保険被扶養者(異動)届。家族の勤務先を通して出します
証明書が間に合わないときは、雇用保険被保険者離職票-1、離職票-2、雇用保険被保険者資格喪失確認通知書で受け付ける自治体もあります。お住まいの市区町村に電話で聞くのが早いです。
申請の流れと窓口はどこ?
順番はこうなります。
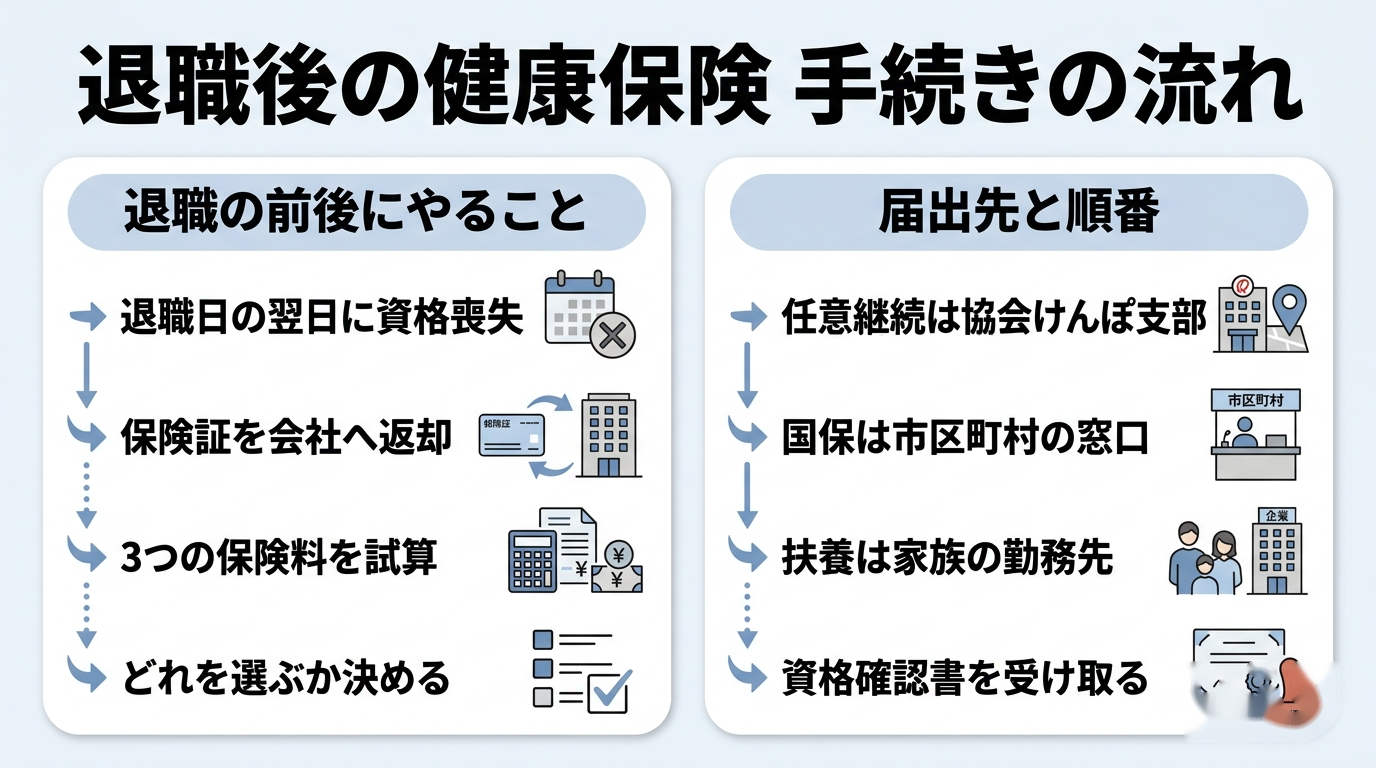
- 退職日の翌日に資格を喪失。保険証は会社へ返却します
- 退職前に、任意継続と国保の保険料をそれぞれ試算します
- 任意継続なら、20日以内に申出書を協会けんぽの都道府県支部へ(組合の方は組合へ)
- 国保なら、14日以内に市区町村の国保窓口へ。郵送や電子申請ができる自治体もあります
- 扶養なら、家族の勤務先へ被扶養者(異動)届を提出
加入が決まると、マイナ保険証をお持ちでない方には資格確認書が交付されます。令和6年12月2日以降、従来の健康保険証は新たに発行されません(厚生労働省)。
20日と14日、いつから数える?
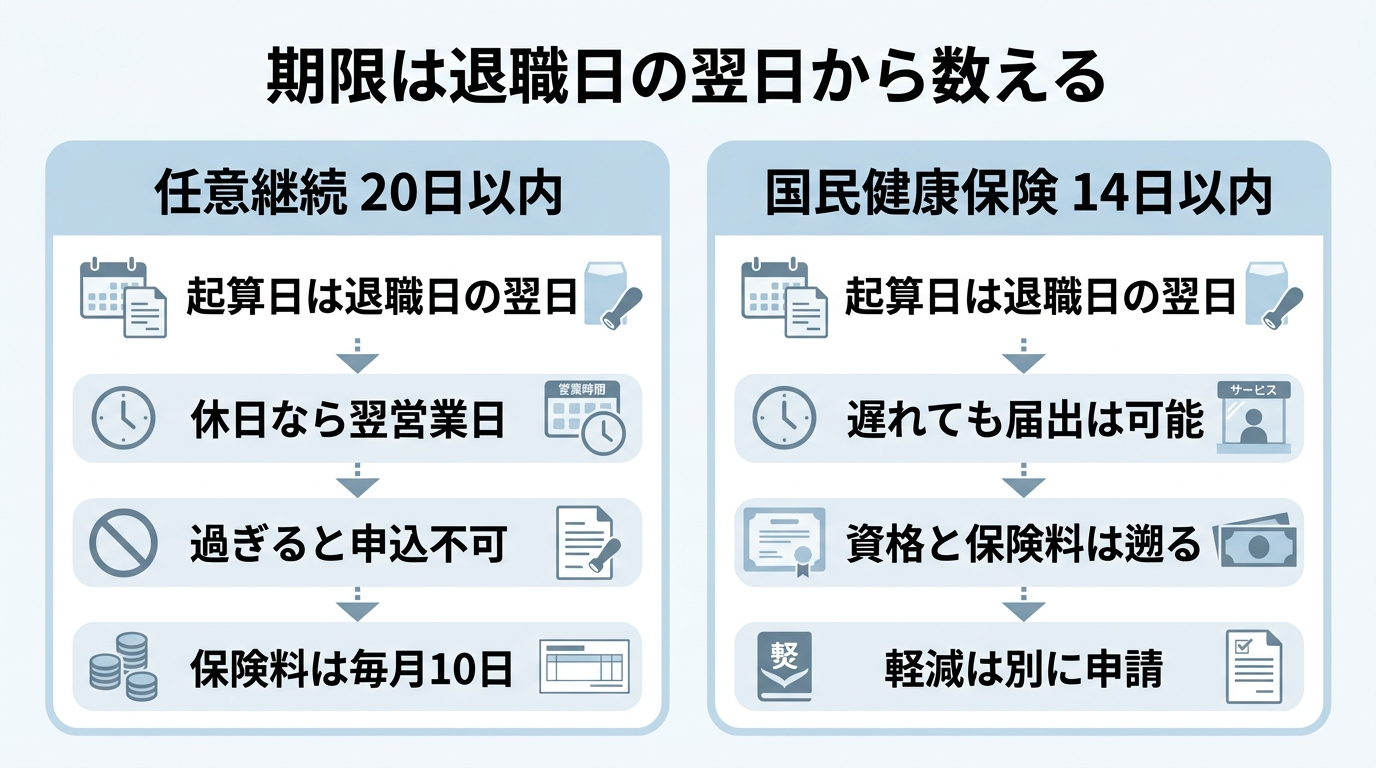
どちらも起算日は退職日の翌日です。退職日そのものではありません。ここを1日ずらして計算し、間に合わなくなる方が毎年います。
任意継続の20日は、20日目が土日祝で窓口が開いていない場合、翌営業日までとされています(全国健康保険協会)。
国保の14日は、過ぎてしまっても届出自体はできます。ただし資格は退職日の翌日に遡り、保険料もその分さかのぼって請求されます。遅れたから安くなる、ということはありません。手続きしないまま病院にかかると、いったん全額払うことになります。
判定でつまずきやすい3つの点
最後に、間違えやすいところを押さえておいてください。
ひとつめ。任意継続の保険料は全額自己負担です。会社が半分負担していた分がなくなるため、在職中のおよそ2倍になります。上限はありますが、年度ごとに見直されます。
ふたつめ。任意継続の納付期限は毎月10日です。一度でも納め忘れると資格を失います。口座振替にしておくと安全です。
みっつめ。倒産や解雇で辞めた方、雇止めなど正当な理由で辞めた方は、国民健康保険料の軽減を受けられます。前年の給与所得を100分の30として計算する仕組みで、自己都合退職の一般の離職者は対象外です。使える方は国保が逆転して安くなることがあります。
次に確認しておきたい手続き
- 次回は任意継続と国民健康保険の保険料を実際に比べる方法を取り上げます
- 家族の健康保険の被扶養者になるときの条件と、失業手当との関係を確認しましょう
- 退職したら年金はどうなる?国民年金への切り替えは14日以内です
参考にした公式ページ
- 任意継続|給付と手続き|協会けんぽ(全国健康保険協会)
- 任意継続被保険者となるための要件|協会けんぽ(全国健康保険協会)
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件が変わります|日本年金機構
- 令和6年12月2日以降は健康保険証が発行されなくなります|日本年金機構
- 就職・退職に伴う国民健康保険の手続き|大阪市
- 非自発的失業者の国民健康保険料の軽減について|新宿区
※本記事は2026年9月時点の情報です。制度は改正されることがあります。最新の内容は必ず公式サイト(厚生労働省・ハローワーク・日本年金機構)またはお住まいの市区町村でご確認ください。
コメント